Le Conseil constitutionnel vient de rendre sa décision : aucune censure sur les mesures RH du budget de la Sécurité sociale pour 2026. Celles-ci vont donc entrer en application.
À retenir pour les employeurs :
- Hausse de 10 % de la contribution patronale sur les indemnités de rupture conventionnelle et de mise à la retraite, qui passe ainsi de 30 % à 40 % à compter des indemnités versées depuis le 01/01/2026.
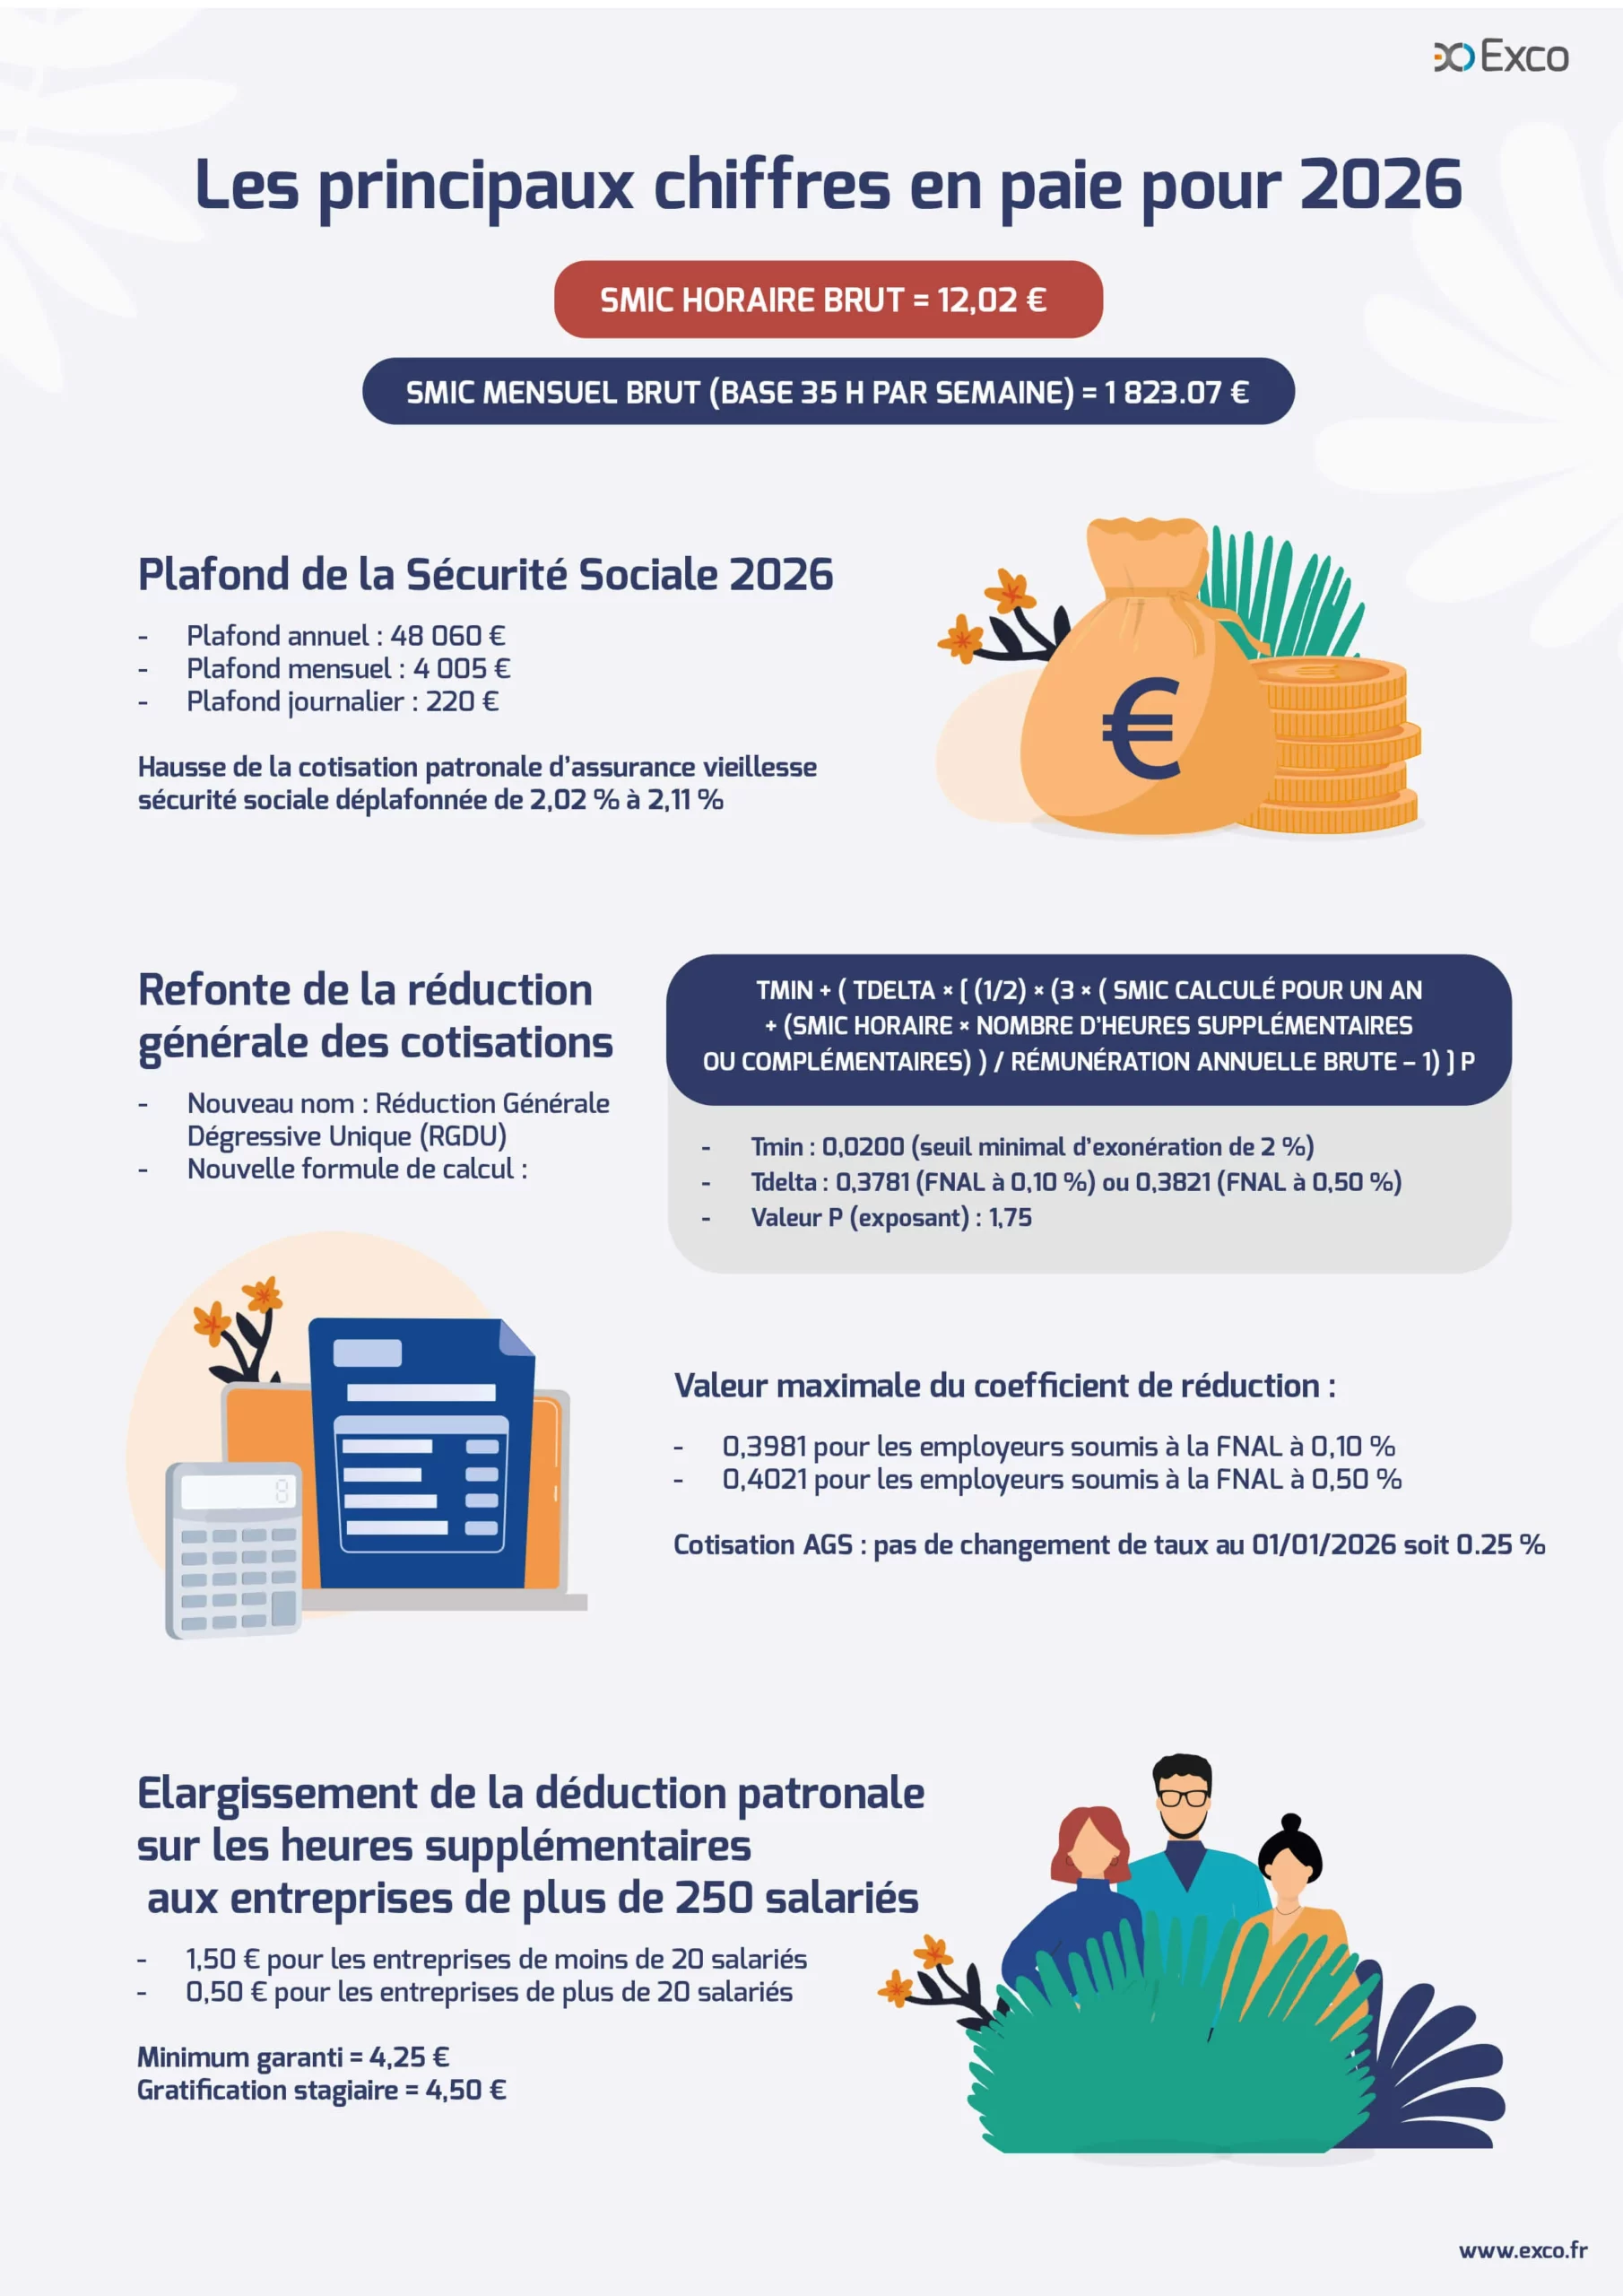
- Renforcement des exonérations de cotisations patronales sur les heures supplémentaires dans les entreprises de 250 salariés et + à compter du 01/01/2026.
- Création du congé supplémentaire de naissance, pouvant aller jusqu’à 2 mois par parent (dispositif différé dans sa mise en œuvre au 01/07/2026)
- Encadrement de la durée des arrêts de travail : 1 mois maximum pour le premier arrêt et 2 mois maximum en cas de renouvellement (entrée en application en septembre 2026)
- Mise en place d’un malus de cotisations pour les entreprises de plus de 300 salariés ne respectant pas l’obligation de négociation sur l’emploi des seniors ou l’absence de plan d’action annuel (malus dont le montant et les modalités restent à préciser par décret).
- Cumul emploi retraite : son régime dépend de règles adaptées à chaque situation. Jusqu’au 31 décembre 2026, les modalités actuelles demeurent inchangées : cumul sans plafond de ressources ou cumul plafonné. À compter du 1er janvier 2027, une réforme est prévue, instaurant un cumul plus encadré selon l’âge, assorti, dans certains cas, d’un mécanisme de minoration de la pension.
Aides à l’embauche d’apprentis dès le 1er janvier 2026
Dans le contexte de l’absence d’adoption de la loi de finances pour l’année 2026, le ministère du Travail a clarifié, le 26 décembre 2025, les règles applicables aux aides à l’embauche d’apprentis à partir du 1er janvier 2026.
Ce qui change
- Fin de l’aide exceptionnelle à l’embauche d’apprentis au 31 décembre 2025.
- À compter du 1er janvier 2026, seules les entreprises pourront bénéficier de l’aide unique à l’apprentissage prévue par le Code du travail :
- Entreprises de moins de 250 salariés éligibles.
- L’aide vise les contrats préparant à des diplômes de niveau 3 ou 4 (équivalent CAP/BEP/Bac).
- Montant de 5 000 € pour la première année du contrat (ou 6 000 € si l’apprenti est en situation de handicap).
Un décret à venir, après l’adoption de la loi de finances pour 2026, pourra adapter les paramètres de l’aide selon les crédits votés, mais sans effet rétroactif.
Le congé supplémentaire de naissance
La loi de financement de la sécurité sociale (LFSS) pour 2026 instaure un nouveau congé supplémentaire de naissance au bénéfice de chacun des 2 parents.
🔹 Un nouveau droit à congé
Congé d’1 ou 2 mois, au choix du salarié
Ouvert après un congé de maternité, de paternité et d’accueil de l’enfant ou d’adoption
Indemnisé par la Sécurité sociale (IJSS), sous réserve de cesser toute activité salariée et de remplir les conditions habituelles d’ouverture de droits
🔹 Une entrée en vigueur décalée mais sécurisée
Bien que le congé concerne les enfants nés ou adoptés à compter du 1er janvier 2026, il ne sera effectivement accessible qu’à partir du 1er juillet 2026, en raison de contraintes techniques de mise en œuvre.
Tous les parents éligibles pourront en bénéficier, y compris pour les naissances intervenues en début d’année 2026. En effet, pour les enfants nés ou adoptés entre le 1er janvier et le 31 mai 2026, le congé pourra être pris jusqu’au 31 décembre 2026, au lieu du délai habituel de 9 mois après la naissance.
CDD : nouveau cas de recours
À compter du 1er janvier 2026, un nouveau motif de CDD, dit « CDD de reconversion », est intégré au Code du travail.
Il permet à un salarié (en CDI ou en CDD) de suivre une reconversion professionnelle externe au sein d’une entreprise d’accueil, sans rompre son contrat initial, lequel est suspendu.
Le CDD de reconversion est conclu pour une durée minimale de 6 mois (jusqu’à 12 mois, voire 36 mois par accord collectif ou pour l’acquisition d’un socle de compétences).
En cas d’échec de la période d’essai, le salarié réintègre son poste ou un poste équivalent dans l’entreprise d’origine. En cas de succès, la relation de travail avec l’employeur initial prend fin selon les règles applicables (rupture conventionnelle ou accord amiable).
VMRR : nouvelles régions au 1er janvier 2026
Créé par la loi de finances pour 2025, le Versement Mobilité Régional et Rural (VMRR) s’applique aux employeurs d’au moins 11 salariés, en complément du VM et du VMA.
À compter du 1er janvier 2026, le VMRR est instauré dans les régions suivantes :
- Centre-Val de Loire : 0,15 % (territoire entier)
- Bourgogne–Franche-Comté : 0,15 % (territoire entier)
- Bretagne : 0,15 % (0,08 % sur certains EPCI)
- Nouvelle-Aquitaine : 0,15 % (territoire partiel)
+ d’infos : www.urssaf.fr