Objectifs de la réforme
- Simplifier le mode de calcul des cotisations sociales
- Renforcement des droits à la retraite pour les travailleurs indépendants les plus modestes
- S’orienter vers une équité contributive entre les salariés et les indépendants
Who's concerned?
- Artisans, commerçants, professionnels réglementés ou non, praticiens et auxiliaires médicaux (PAM)
- Gérants majoritaires SARL indépendamment du mode d’exercice d’activité
- Agriculteurs à compter de janvier 26
Qui n’est pas concerné ?
- Travailleurs indépendants relevant du régime micro-social
- Artistes
- Marins
- Mandataires sociaux assimilés salariés
Date d’entrée en vigueur
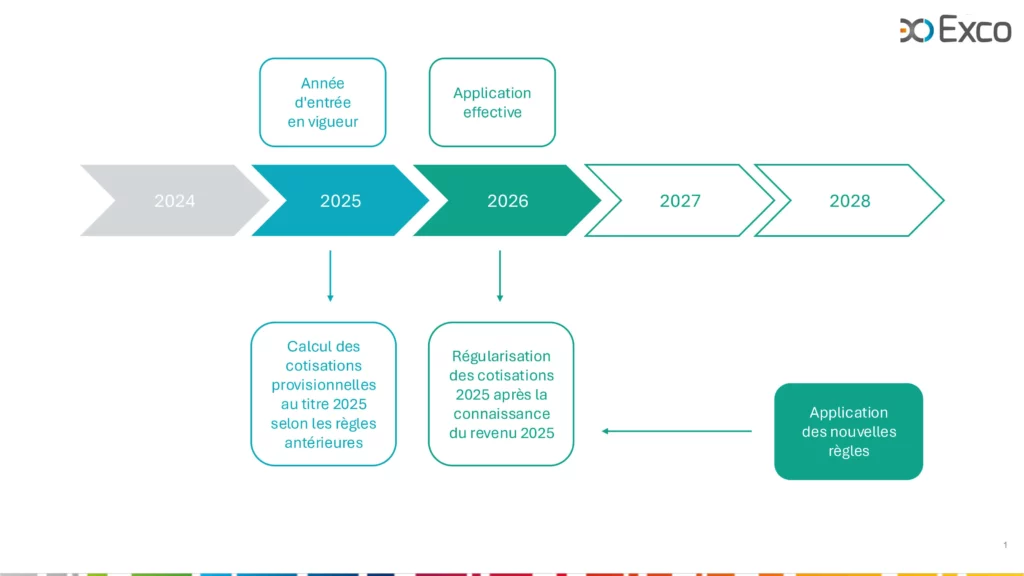
Assiette unique pour le calcul de la CSG/CRS et des cotisations sociales

Constitution du « Superbrut » : La réforme vise donc à instituer une assiette unique, dite « Superbrut », correspondant à l’actuelle assiette de la CSG (revenus d’activités majorés des cotisations sociales).
Les impacts concrets
- Évolution des taux de cotisations contributives.
- Cotisation maladie : alignement des taux pour l’ensemble des travailleurs indépendants
- Evolution de la cotisation retraite : légère augmentation (inférieure à 1 point)
- Evolution de la cotisation retraite complémentaire : augmentation d’environ 1 point
- Autres cotisations : pas de changement
Le taux de cotisation dépend du niveau de revenu et de votre activité (artisanale, commerciale ou libérale)
Situation type : Rémunération de 50 000 € avec 21 000 € de cotisations sociales
Nouveau calcul :
- Base brute : 50 000 € + 21 000 € = 71 000 €
- Abattement (26%) : 18 460 €
- Assiette finale : 52 540 €
Cette base unique sert au calcul de toutes vos cotisations, y compris la CSG/CRDS.
Comparatif avant/après: Impact de la réforme sur vos cotisations URSSAF
| Type de cotisation | Ancien système | Nouveau systeme |
| Cotisations contributives | 50 000 € (rémunération seule) | 52 540 € (base unifiée) |
| CSG/CRDS | 71 000 € (sans abattement) | 52 540 € (avec abattement) |
La baisse de la CSG/CRDS est atténuée par la hausse des autres cotisations.