IJSS
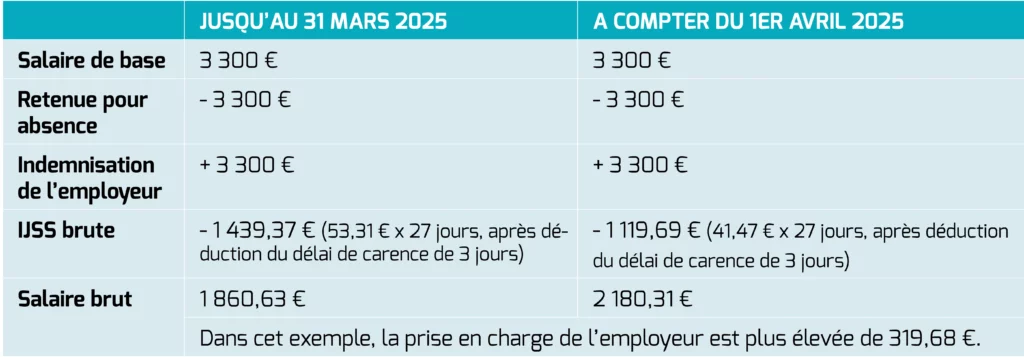
Pour les arrêts de travail débutant à compter du 1er avril 2025, le calcul des IJSS maladie sera plafonné à 1,4 SMIC contre 1,8 SMIC actuellement. Ainsi, mécaniquement, les IJSS maladie vont diminuer pour les salariés ayant un salaire supérieur à 1,4 SMIC.
Exemple : maintien de salaire prise en charge selon le code du travail : Un salarié est absent 20 jours calendaires (15 jours ouvrés) au cours d’un mois comptant 147 heures de travail.
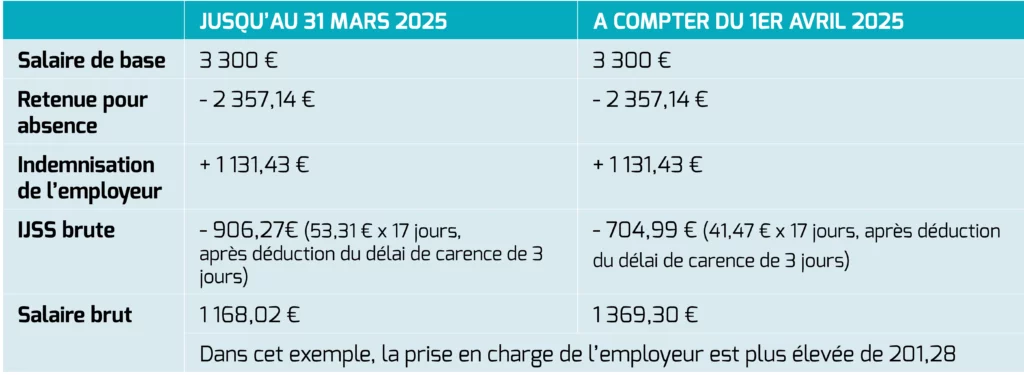
Exemple 2 : maintien de salaire prévoyant une indemnisation complémentaire à hauteur de 100 % du salaire brut sans délai de carence:
Aides à l’embauche des apprentis
Retrouvez notre fiche mémo sur les aides possibles à l’embauche d’un apprenti.
PPV et plan d’épargne : mise à jour impérative de votre réglèment du plan d’épargne
Comme indiqué dans nos précédentes actualités, les salariés peuvent dorénavant verser leurs PPV sur un plan d’épargne, ceci ayant pour avantage la défiscalisation de la somme obtenue pour certains salariés.
Formalisme impératif :
Afin de maintenir un régime fiscal et social favorable sur les sommes épargnées sur un plan d’épargne, l’entreprise doit mettre à jour le règlement du plan d’épargne avec les informations portant sur :
- La possibilité d’affecter les sommes perçues au titre de la PPV (précision relevant des sources d’alimentation desdits plans)
Tolérance : Pour des questions pratiques, il est admis que les sommes versées jusqu’au 30 juin 2025 au titre de la PPV puissent être affectées aux différents plans avant même leur modification
- Les conditions et les modalités de l’abondement, si nécessaire
Attention, en l’absence de référence d’un abondement possible en cas de versement par les salariés de la PPV, aucun abondement n’est possible.
Remarque préalablement et pour rappel : L’information des salariés sur l’affectation ou la disponibilité immédiate devra lui être adressée au titre de chaque versement. Toutefois, il peut être admis que l’interrogation n’ait lieu qu’une fois par an, lors du 1er versement. Néanmoins, après chaque versement, le salarié a la possibilité, pour le versement suivant, de revenir sur son choix initial. L’employeur doit en informer le salarié lors de l’interrogation faite au moment du 1er versement.
Autre remarque : À défaut de choix exprès du salarié, la prime lui est versée. Elle ne peut pas être affectée par défaut sur un plan d’épargne.
- Les conditions de déblocage de la PPV dès l’affectation sur un plan épargne :
Lorsque la PPV est affectée sur un plan d’épargne, elle a la nature d’un versement volontaire.
Le salarié ne peut revenir sur son choix. La prime ne peut être sortie du plan avant le délai de blocage prévu par le plan (5 ans ou retraite) à l’exception d’un motif permettant un déblocage anticipé des sommes investies. Seuls les avoirs en compte dans le plan d’épargne salariale antérieurement à la survenance du fait générateur peuvent être débloqués.
Avantage en nature véhicule application rétroactive au 01022025 selon arrêté du 25/02/25 PUBLIE au JO 27/02/2025
Un arrêté du 25 février 2025 réforme l’évaluation des avantages en nature, marquée par une forte augmentation des forfaits sur les véhicules thermiques et le maintien des avantages liés aux véhicules électriques.
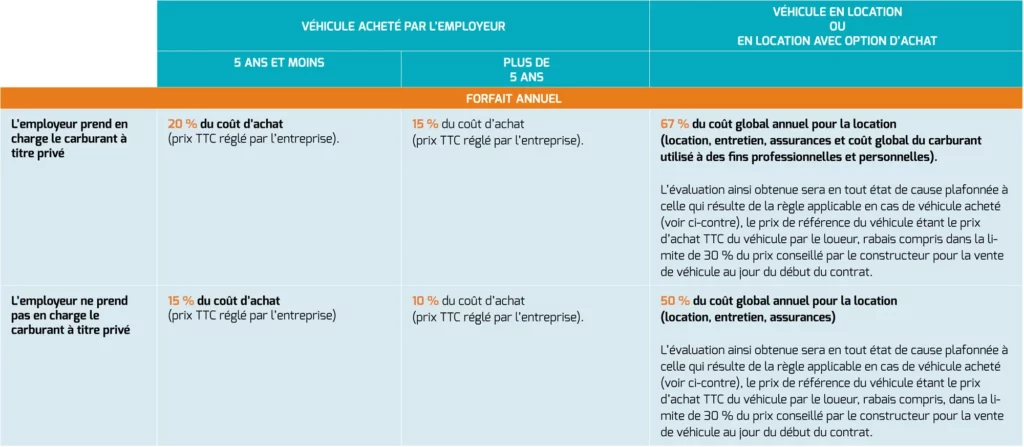
Avantages liés aux véhicules électriques. – L’abattement spécifique sur les véhicules exclusivement électriques (hors hybrides) est reconduit, et son taux est revu à la hausse.
Pour rappel, cet abattement avait pris fin le 31 décembre 2024.
Pour les véhicules 100% électriques : (mis à disposition entre le 1er février 2025 et le 31 décembre 2027), l’avantage en nature est évalué après un abattement de 70%, plafonné à 4582 € par an.
Pour les véhicules 100% électriques mis à disposition jusqu’au 31 janvier 2025, l’abattement est fixé à 50%, dans la limite de 2000,30 €.