Chèques cadeaux, Chèques-culture, Chèques-lire, Chèques-disques, PPV, Chèques vacances, Tickets Restaurant, Intéressement
Afin d’offrir à vos salariés un complément de rémunération, tout en profitant de leviers moins onéreux pour l’entreprise, différents dispositifs existent.
Chèques cadeaux
Le DUERP est avant tout un outil de prévention des risques professionnels liés à la sécurité.
Il regroupe sur un seul support, les données issues de l’analyse des risques professionnels auxquels les salariés d’une entreprise sont exposés.
Il doit permettre d’identifier les situations de travail présentant un risque pour la santé ou la sécurité des salariés et de déterminer les mesures de prévention et de protection adaptées.
Qui est concerné par le DUERP ?
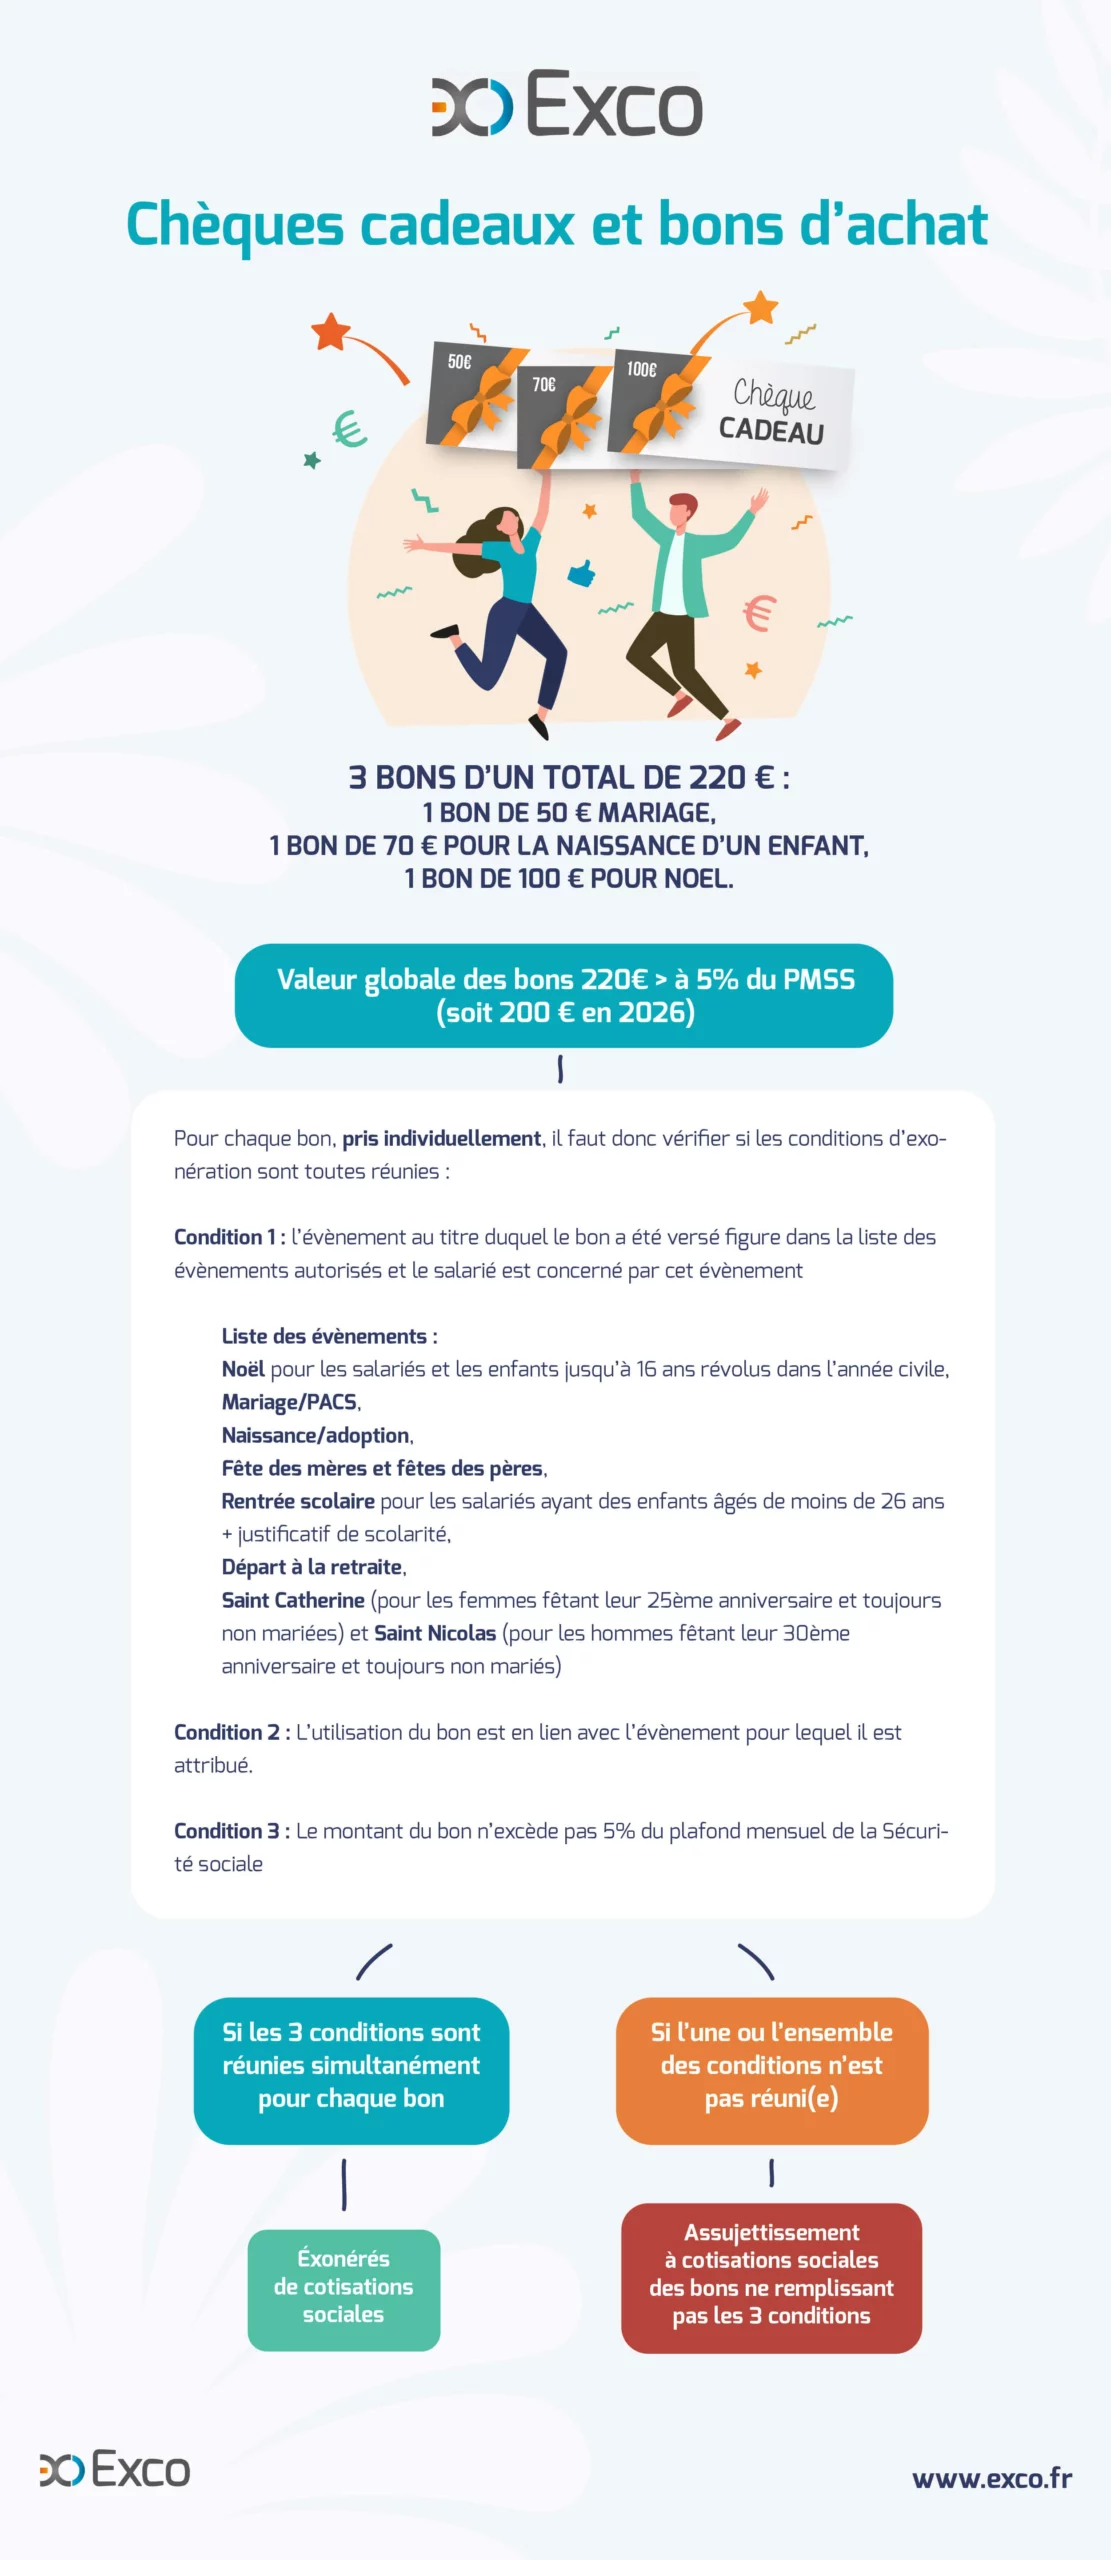
La fin d’année et les fêtes de Noël approchent. À cette occasion, de nombreux CSE ou employeurs versent des chèques cadeaux ou des bons d’achat à leurs salariés. L’administration (ex-Acoss, désormais dénommée Urssaf Caisse Nationale) prévoit que ces avantages puissent être exonérés de cotisations de sécurité sociale sous certaines conditions.
- si le montant global des chèques cadeaux et bons d’achats attribués à un salarié sur l’année civile excède 5% du plafond mensuel de la sécurité sociale : > il faut examiner chaque bon d’achat individuellement pour vérifier s’il remplit les 3 conditions cumulatives qui lui permettent d’être exonéré de cotisations.
- si le montant global des chèques cadeaux et bons d’achats attribués à un salarié sur l’année civile n’excède pas 5% du plafond mensuel de la sécurité sociale (soit 200 € en 2026) > les chèques cadeaux sont exonérés de cotisations sociales.
Chèques-culture, chèques-lire, chèques-disques
Les chèques-lire, chèques-disques et chèques culture sont intégralement exonérés de cotisations et contributions sociales, dès lors qu’ils ont pour objet exclusif de faciliter l’accès de leurs bénéficiaires à des activités ou prestations de nature culturelle :
- soit parce que les enseignes dans lesquelles le chèque-culture peut être utilisé commercialisent exclusivement des biens ou prestations à caractère culturel
- soit parce que le chèque comporte de manière apparente une restriction d’utilisation aux seuls biens ou prestations culturelles.
Prime de partage de la valeur (PPV)
La PPV est un dispositif pérenne et facultatif. Elle est instaurée par accord collectif ou par décision unilatérale. Cette prime ne doit pas se substituer à un élément de rémunération.
Pour bénéficier des exonérations sociales et fiscales, les conditions cumulatives suivantes doivent être respectées :
Montant plafonné :
- 3.000 €/bénéficiaire et par année civile
- 6.000 €/bénéficiaire et par année civile pour les employeurs mettant en œuvre à la date de versement de la prime ou ayant conclu au titre du même exercice que celui du versement de la prime un accord d’intéressement ou de participation volontaires
Montant identique pour tous les salariés ou modulation possible sous réserve du respect des critères :
- La rémunération
- Le niveau de classification
- L’ancienneté dans l’entreprise
- La durée de travail prévue au contrat
- La durée de présence effective pendant l’année écoulée.
Ces critères peuvent être utilisés seuls ou de manière combinée pour moduler le montant de la prime.
Attention, si les montants sont modulés, ils ne doivent pas être disproportionnés entre les salariés.
Condition de versement :
Les PPV peuvent être versées en une ou plusieurs fois au cours de l’année civile, à condition toutefois qu’il n’y ait qu’un versement par trimestre. Deux PPV maximum par année civile.
Les salariés bénéficiaires d’une PPV peuvent choisir d’en affecter tout ou partie à un plan d’épargne salariale ou à un plan d’épargne retraite, s’il existe dans l’entreprise. Il convient de leur proposer le cas échéant.
Même dans les cas où la prime n’est pas imposable, elle est incluse dans le montant du revenu fiscal de référence du bénéficiaire et prise en compte dans la base des ressources pour le calcul des prestations sociales.
Aussi, depuis 2025, elle entre dans le calcul de la réduction générale de cotisations.
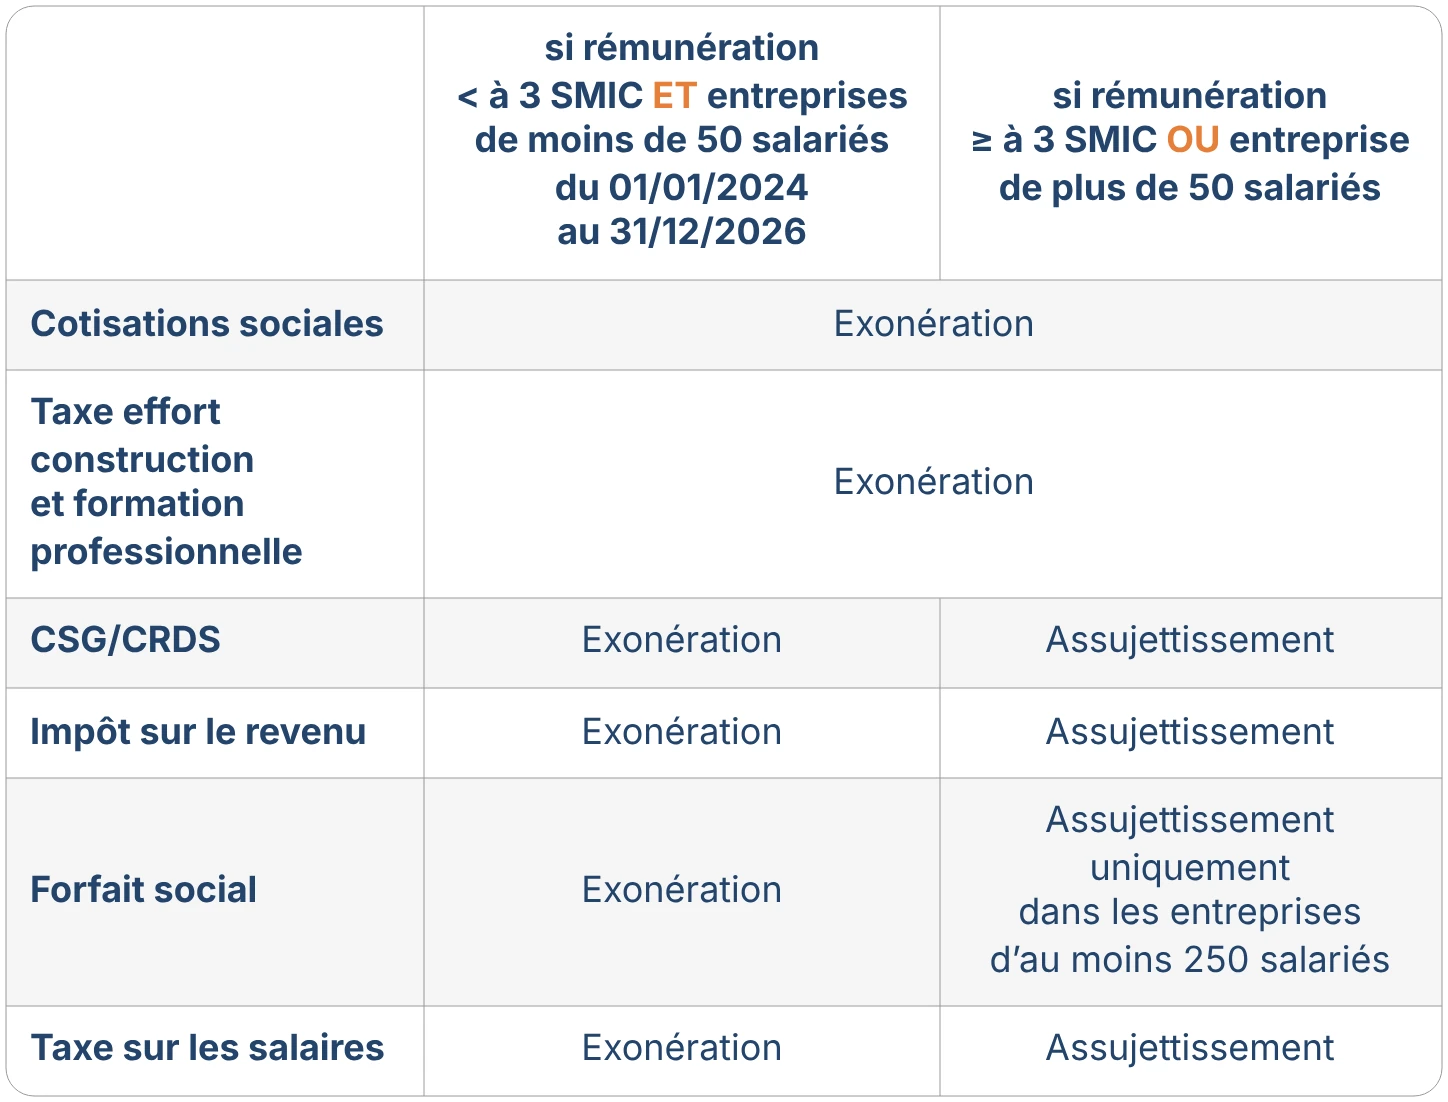
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit de prolonger le volet social de l’exonération renforcée pour les primes versées jusqu’au 31 décembre 2027. Nous vous tiendrons au courant en 2027.
Chèques vacances
Ils peuvent être attribués par le CSE dans les entreprises de plus de 50 salariés, ou directement par l’employeur:
Attribution par le CSE : les chèques s’intègrent dans les activités sociales du comité et sont à ce titre exonérées de cotisations et de contributions sociales. Ils doivent être attribués selon des critères objectifs non discriminants, communiqués en amont au salarié.
Attribution par l’employeur : La participation patronale à l’acquisition de chèques vacances peut être exonérée de cotisations sociales sous réserve du respect de plusieurs conditions cumulatives. La contribution de l’employeur doit :
- faire l’objet d’un accord collectif (de branche, interentreprises ou d’entreprise)
- être modulée selon les niveaux de rémunération
- ne pas se substituer à un élément de salaire passé ou à venir.
Le montant de la contribution de l’employeur ouvrant droit à exonération est limité à 30 % du SMIC brut mensuel apprécié sur une base de 151.67h/par an/salarié.
Les cotisations et contributions sociales restant dues sont la CSG et CRDS ; et le cas échéant le versement mobilité.
La contribution patronale est plafonnée collectivement sur l’année (½ SMIC mensuel multiplié par le nombre de salariés de l’entreprise) et sur le montant du chèque (80 % de la valeur libératoire des chèques pour une rémunération calculée sur les 3 derniers mois de salaire, inférieure au plafond mensuel de la Sécurité sociale ou 50 % de la valeur libératoire des chèques si la rémunération du bénéficiaire est supérieure au plafond mensuel de la Sécurité sociale).
Tickets Restaurant
Peuvent bénéficier des tickets restaurant : salariés, intérimaires, stagiaires. Les bénéficiaires doivent justifier de leur présence sur un repas compris dans leur horaire journalier. Les salariés télétravailleurs peuvent bénéficier des titres restaurant. Les conditions de travail du télétravailleur doivent être identiques à celles des salariés travaillant dans les locaux de l’entreprise. Lors de la suspension du contrat de travail (maladie, congés payés,…), les salariés ne bénéficient pas de tickets restaurant.
La contribution patronale à l’acquisition des titres-restaurant est totalement exonéré de charges sociales, de CSG/CRDS et d’impôt sur le revenu, si :
- La contribution de l’employeur est comprise entre 50 et 60 % de la valeur du titre-restaurant
- Elle n’excède pas 7,32€ à compter du 01/01/2026. En conséquence, la valeur du titre-restaurant ne doit pas excéder :
– 2,20€ en cas de participation de l’employeur à hauteur de 60 %
– 14,64€ pour une participation à 50 %.
– L’utilisation des titres-restaurant – papier ou dématérialisés – est limitée à un montant maximum de 25 € par jour.
Les titres restaurants ne peuvent être utilisés que dans les restaurants, chez certains commerçants (traiteurs, boulangeries, commerces de distribution alimentaire, etc) et également auprès des détaillants en fruits et légumes.
Le CESU préfinancé : un soutien concret au quotidien
Le CESU préfinancé aide les salariés à financer des services à la personne : ménage, garde d’enfants, soutien scolaire à domicile ou certaines prestations d’assistance.
C’est un moyen de paiement pour rémunérer tout ou partie du salaire de l’employé à domicile.
Le CESU préfinancé présente des avantages fiscaux et sociaux pour l’employeur et pour le salarié :
- Pour l’employeur : l’aide versée est exonérée de cotisations sociales et ouvre droit au crédit d’impôt famille de 25 % des aides versées.
- Pour le salarié : en 2026, le montant versé par l’employeur ou le CSE bénéficie d’une exonération de cotisations sociales et d’impôt sur le revenu dans la limite globale de 2 591 € par bénéficiaire et par an.
Ces dispositions s’appliquent également au chef d’entreprise ou, si l’entreprise est une personne morale, à son président, son directeur général, son ou ses directeurs généraux délégués, ses gérants ou des membres de son directoire, dès lors que l’aide financière leur est versée aux mêmes fins et peut bénéficier à l’ensemble des salariés de l’entreprise selon les mêmes règles d’attribution.
Le plan d’épargne et l’abondement : accompagner les projets des salariés
Le plan d’épargne entreprise (PEE) permet aux salariés de constituer une épargne avec l’aide de leur employeur. Les sommes sont en principe bloquées pendant cinq ans, avec des possibilités de déblocage anticipé prévues par la réglementation.
L’entreprise peut compléter les versements des salariés par un abondement. En 2026, celui-ci peut atteindre, dans le cas général, 3 844,80 € par salarié et par an, sans dépasser trois fois le versement du bénéficiaire.
Pour un objectif de retraite, le PER d’entreprise collectif constitue une autre solution, avec une épargne en principe disponible à la retraite, sauf cas de déblocage anticipé. L’entreprise peut compléter les versements des salariés par un abondement, dans la limite de trois fois le versement du bénéficiaire et de 16 % du PASS, soit 7 690 € en 2026.
Le choix du plan doit donc tenir compte de l’horizon des projets et des supports d’investissement proposés.
L’intéressement
L’intéressement est un dispositif de rétribution collective qui concerne tous les salariés, voire le chef d’entreprise selon les cas. Il consiste à associer collectivement les salariés aux résultats ou aux performances de l’entreprise. Il résulte d’une formule de calcul liée aux résultats économiques ou financiers et/ou aux performances de l’entreprise.