Les fêtes de fin d’année sont passées, mais d’autres occasions jalonnent l’année : rentrée scolaire, naissance, événements particuliers…Autant de moments pour offrir des chèques-cadeaux ou des bons d’achat ou des cadeaux eà vos salariés.
L’administration prévoit que ces avantages puissent être exonérés de cotisations de sécurité sociale sous certaines conditions.
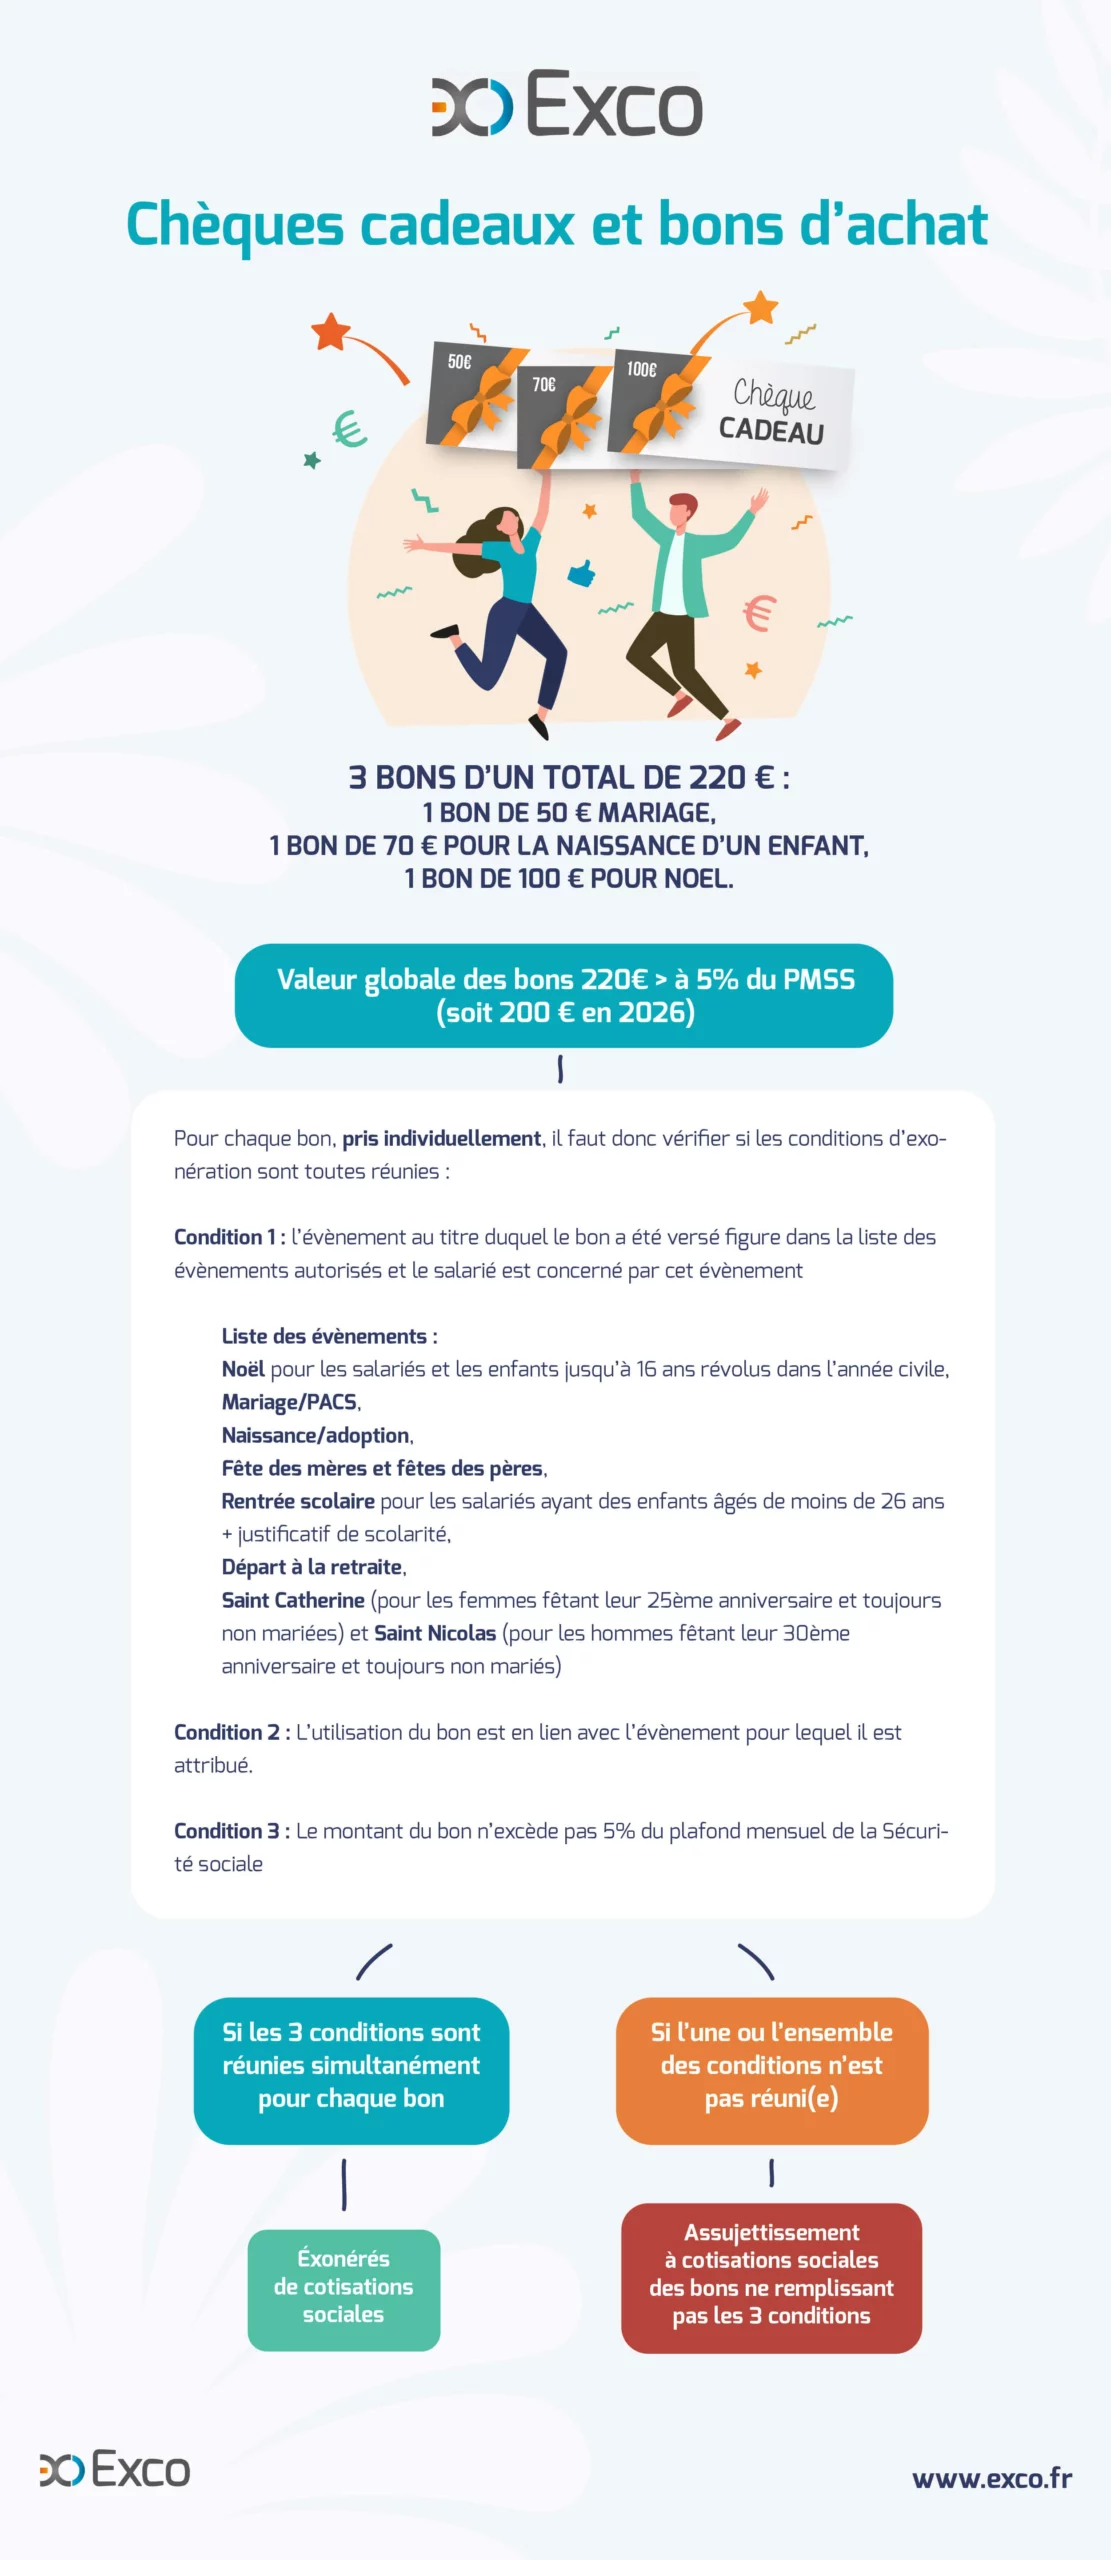
- si le montant global des chèques cadeaux et bons d’achats attribués à un salarié sur l’année civile n’excède pas 5% du plafond mensuel de la sécurité sociale (soit 200 € en 2026) > les chèques cadeaux sont exonérés de cotisations sociales.
- Si le montant global des chèques cadeaux et bons d’achats attribués à un salarié sur l’année civile excède 5% du plafond mensuel de la sécurité sociale : > il faut examiner chaque bon d’achat individuellement pour vérifier s’il remplit les 3 conditions cumulatives qui lui permettent d’être exonéré de cotisations.
Informations importantes :
Le bon d’achat ou le chèque cadeau doit être utilisé en lien avec l’évènement.
Le bon d’achat doit mentionner soit la nature du bien qu’il permet d’acquérir, soit un ou plusieurs rayons de grand magasin ou le nom d’un ou plusieurs magasins (hors carburant et produits alimentaires, à l’exception des produits alimentaire « de luxe » dont le caractère festif est avéré).
L’utilisation du bon d’achat doit être en relation avec l’évènement pour lequel il est attribué.
Ex : Si le bon d’achat attribué au titre du Noël des enfants, il doit permettre l’accès à des biens en rapport avec cet évènement tels que notamment les jouets, livres, disques, vêtements, équipements de loisirs ou sportifs.
Le bon d’achat doit également être attribué au moment où l’évènement se produit (en décembre pour les bons d’achat liés à Noël, en septembre pour les bons d’achat liés à la rentrée scolaire, etc.).
Avez-vous pensé au chèque Culture ?
À noter : L’exonération des bons d’achat ou chèques-cadeaux qui remplissent les 3 conditions est une simple tolérance ministérielle qui n’est donc ni opposable aux juges, ni à l’URSSAF.
La Cour de cassation refuse d’appliquer cette tolérance administrative. Pour elle, les cadeaux ou bons d’achat offerts aux salariés par le CSE ou directement par l’employeur sont en principe assujettis aux cotisations et contributions sociales.
Le BOSS (Bulletin officiel de la Sécurité Sociale), dont l’objectif est de rassembler la règlementation applicable, n’évoque d’ailleurs pas cette possibilité d’exonération.